1. Главная
  2. Новости
  3. В ГД обсудили налог на прибыль от размещения компфонда СРО
Новости

315

В ГД обсудили налог на прибыль от размещения компфонда СРО
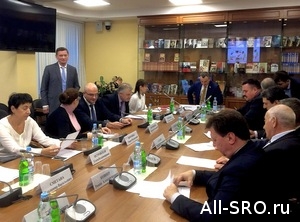
 В ГД обсудили налог на прибыль от размещения компфонда СРОВопросы налогообложения доходов саморегулируемых организаций обсудили в конце прошлой недели на заседании круглого стола, который состоялся в Государственной Думе Российской Федерации. Во встрече приняли участие представители национальных объединений, а также самих СРО в сфере строительства, архитектурно-строительного проектирования, инженерных изысканий, деятельности оценщиков и аудиторов, лоцманского дела, члены Общественного совета по развитию саморегулирования.

Как сообщает НОСТРОЙ, участники заседания рассмотрели проект федерального закона «О внесении изменений в пункт 1 статьи 251 Налогового кодекса Российской Федерации», подготовленный к внесению в ГД депутатом Антоном Ищенко. За исключением представителя Министерства финансов Российской Федерации законопроект саморегулируемым сообществом был поддержан. Минфин приравнивает СРО к НКО, соблюдающих нормы Федерального закона №7-ФЗ «О некоммерческих организациях», согласно которому прибыль по коммерческой и иной деятельности облагается налогом.

Начальник отдела нормативного обеспечения Правового управления Роман Ковнер, в частности, отметил что предлагаемые изменения нужны СРО по ряду причин. Во-первых, получаемые доходы от размещения средств компенсационного фонда саморегулируемой организации по своей сути не являются доходом саморегулируемой организации. Во-вторых, они направляются на увеличение компенсационного фонда для обеспечения ответственности перед третьими лицами и, кроме того, имеют целью обеспечение сохранности средств компенсационного фонда, в том числе с учетом инфляции в России.

На данный момент с размещением средств компенсационного фонда есть не мало сложностей. Так, по данным Нацобъединения строителей, размещение компенсационного фонда через управляющие организации приводит к отражению в бухгалтерской отчетности для налогообложения всех операций с компенсационным фондом саморегулируемой организации. Это влечет специальный бухгалтерский учет, и саморегулируемым организациям становится фактически невыгодно применять упрощенную систему налогообложения. Кроме того, законодательством не урегулирован вопрос уплаты налога на прибыль из доходов, получаемых от размещения компенсационного фонда саморегулируемой организации. В связи с этим возникают разногласия между нормами Федерального закона «О саморегулируемых организациях» и позицией Министерства финансов Российской Федерации.

Поддержку законопроект получил и со стороны Общественного совета по развитию саморегулирования. Как отмечают в Совете, согласно закону «О саморегулируемых организациях» СРО не вправе заниматься предпринимательской деятельностью. То есть единственный источник для оплаты налога на приращение компфонда - средства членов СРО, хозяйствующих субъектов, занятых в строительной отрасли и выплачивающих налоги, начисляемые непосредственно им. Фактически, участники строительного рынка, перечисляющие все полагающиеся им налоги в бюджеты всех уровней, обязаны еще и дополнительно выплачивать налог на приращение компенсационного фонда своих саморегулируемых организаций. В настоящее время в строительной отрасли действует около 500 СРО, их членами являются примерно 170 тысяч хозяйствующих субъектов. Начисление налога на компфонды СРО приводит к тому, что на плечи строителей, изыскателей и проектировщиков дополнительным бременем ложатся расходы, которые - при самых грубых расчетах - составляют от 600 млн до 2 млрд рублей в год.

По мнению экспертов Общественного совета, это тот объем, на который можно и нужно снизить финансовую нагрузку на строительный бизнес, исключив из налогооблагаемой базы суммы, начисляемые в виде процентов на хранящиеся в депозитах компфонды СРО. Принятие предложенного депутатом Антоном Ищенко законопроекта «снимет избыточное финансовое бремя с участников строительного рынка, снизит риск их возможного разорения и прекращения деятельности», отмечает секретарь Общественного совета Сергей Афанасьев.

Важность вопроса отметили и представители лоцманского сообщества. «Сегодня лоцманское движение в России находится на пути к саморегулированию, поэтому всё, что касается развития законодательства в этой части для нас актуально», - рассказала Inform-24 Руководитель отдела по связям с общественностью НП «Национальное Объединение Лоцманских Организаций» Анна Горнова. По ее словам, выведение доходов СРО от размещения компенсационного фонда из-под налогообложения сняло бы с них финансовые риски, связанные с размещением средств бондов в банках.


Шуняева Диана
Специально для Информационного портала «Всё о саморегулировании» (Всё о СРО)
www.all-sro.ru

Статьи

СРО не ответят по «абстрактным убыткам»: НОСТРОЙ проанализировал риски субсидиарной ответственности по замещающим сделкам
16.04.2026

СРО не ответят по «абстрактным убыткам»: НОСТРОЙ проанализировал риски субсидиарной ответственности по замещающим сделкам

Научно-консультативная комиссия Национального объединения строителей (НОСТРОЙ) завершила анализ судебной практики по вопросу о взыскании убытков в виде разницы между ценой расторгнутого договора и замещающей сделки. Главный вывод: субсидиарная ответственность саморегулируемой организации (СРО) по таким требованиям, как правило, не возникает, а абстрактные убытки не входят в состав выплат из компенсационного фонда. В справке, принятой в 2026 году, сформулированы конкретные правовые позиции и чек-лист для защиты интересов СРО в судах.
СРО НФА направила в ЦБ мнение рынка о внедрении системы открытых данных
12.01.2023

СРО НФА направила в ЦБ мнение рынка о внедрении системы открытых данных

Национальная финансовая организация (НФА) направила в Центробанк результаты опроса по Концепции внедрения открытых API на финансовом рынке. Отмечается, что респонденты высказали свое мнение реализации моделей «Открытый банкинг», «Открытые финансы», «Открытые данные». Также участники опроса прокомментировали плюсы и минусы этих моделей. Подробнее о моделях открытых данных в этом материале.
Все статьи

Мероприятия

Совет ТПП РФ обсудит модернизацию аудиторского законодательства и технологический контроль сварочных работ на опасных объектах
24.09.2026

Совет ТПП РФ обсудит модернизацию аудиторского законодательства и технологический контроль сварочных работ на опасных объектах

29 сентября 2026 года с 16:00 до 18:00 Совет Торгово-промышленной палаты (ТПП) Российской Федерации проведет заседание, посвященное практическим аспектам саморегулирования. Участники встречи обсудят работу саморегулируемых организаций (СРО — некоммерческих объединений компаний, получающих допуск к работе и контролирующих соблюдение отраслевых стандартов) в двух ключевых сферах: аудите и промышленной безопасности. Совет ТПП РФ организует встречу в Библиотеке палаты по адресу: Москва, ул. Ильинка, д. 6/1, стр. 1, ком. 310-6. Эксперты оценят влияние новых законодательных инициатив на рынок аудиторских услуг и рассмотрят механизмы технологического контроля сварочных работ на опасных производственных объектах.
В Санкт-Петербурге обсудят правовые основы рейтингования строительных компаний
23.09.2026

В Санкт-Петербурге обсудят правовые основы рейтингования строительных компаний

25 сентября 2026 года в Санкт-Петербурге состоится заседание Комиссии по правовому регулированию строительства и созданию качественной среды для жизни. Мероприятие пройдет с 13:00 до 15:00 по московскому времени в гостинице «Пулковская» (площадь Победы, дом 1, зал № 5). Представители органов государственной власти, экспертного сообщества и крупнейшие организации строительной отрасли соберутся для выработки объективных и юридически значимых критериев оценки участников строительного рынка.
Все мероприятия

Видео

2018: Конференция Российский строительный комплекс: повседневная практика и законодательство
28.09.2018

2018: Конференция Российский строительный комплекс: повседневная практика и законодательство

На ежегодной конференции организованной Саморегулируемой организацией Ассоциацией Балтийский строительный комплекс, поднимаются приемущественно вопросы затрагивающие основные проблемы связанные с институтом саморегулирования в строительной сфере.

Проверки членов СРО с 01 июля 2017 года: риск-ориентированный подход
26.06.2017

Проверки членов СРО с 01 июля 2017 года: риск-ориентированный подход

С 01 июля 2017 года, вступает в силу нормативный акт, регулирующий контрольную деятельность СРО, в соответствии с которым вводиться риск-ориентированный подход при контрольной деятельности членов СРО. Проверки СРО в строительной сфере, компаний и ИП осуществляющих деятельность на особо опасных, уникальных и технически сложных объектах теперь будут осуществляться и зависеть от значений показателей рисков, в соответствии с методикой

Все видео

Интервью

Дарина Денисова: "Не нужно преуменьшать умение бизнеса маневрировать в условиях постоянного давления внешних обстоятельств"
27.10.2022

Дарина Денисова: "Не нужно преуменьшать умение бизнеса маневрировать в условиях постоянного давления внешних обстоятельств"

Президент Ассоциации букмекерских контор Дарина Денисова рассказала нашему порталу о том, как индустрия ставок переживает 2022 год. По ее словам, букмекерство привыкло работать в стрессовых условиях. Так, пандемия и приостановленные из-за нее спортивные соревнования не смогли значительно навредить букмекерам и рынок покинули считанные единицы лицензиатов. Сейчас перед бизнесом стоят новые вызовы, но и с ними отечественные букмекеры смогут справиться, уверена глава отраслевой саморегулируемой организации.

Дарина Денисова о новом будущем СРО букмекеров
08.08.2022

Дарина Денисова о новом будущем СРО букмекеров

Наш постоянный эксперт - президент Ассоциации букмекерских контор Дарина Денисова рассказала о том, чем сегодня живет рынок букмекеров, как переживает реформу отраслевой саморегулятор.

Все интервью

Вопрос-ответ

Вопрос:

Можно ли вернуть взнос в компенсационный фонд?

Ответ:

В соответствии с ч. 4 ст. 55.7 Градостроительного кодекса Российской Федерации, лицу, прекратившему членство в саморегулируемой организации, взнос в компенсационный фонд не возвращается, если не предусмотрено иное.
Под «иным» подразумеваются определенные случаи, описанные в ст. 3.2 ФЗ «О введении в действие Градостроительного кодекса Российской Федерации» от 29.12.2004 г. № 191-ФЗ (в ред. ФЗ «О внесении изменений в Градостроительный кодекс Российской Федерации и отдельные законодательные акты Российской Федерации» от 27.07.2010 г. № 240-ФЗ). В них сообщается, что строительная, инженерная, изыскательская СРО обязана вернуть организации или ИП, прекратившим членство в соответствующем партнерстве, уплаченные ими средства компфонда, в случае исполнения следующих условий:
1) получение допуска данного СРО к определенному виду или видам работ, исключенными 1 августа 2010 года из официального перечня видов работ по инженерным изысканиям, по подготовке проектной документации, по строительству, реконструкции, капитальному ремонту объектов капитального строительства, которые оказывают влияние на безопасность объектов капитального строительства;
2) отсутствие у лица допуска к другим видам работ (отсутствие иных видов работ в допуске СРО);
3) прекращение членства в данной СРО не ранее двух и не позже 6 месяцев со дня исключения отраженных в допуске видов работ из официального классификатора перечня (то есть с 1 сентября 2010 года по 1 января 2011 года).
Отметим, что только в случае исполнения всех трех вышеуказанных условий саморегулируемая организация обязана вернуть вышедшим из состава членам взносы в компенсационный фонд в полном объеме.
Для возврата денежных средств был отведен срок в размере не более 10 календарных дней после прекращения членства. День прекращения членства определяется днем регистрации заявления от ИП или юридического лица о выходе из состава СРО.
В связи с тем, что с отведенного для официального прекращения членства в СРО промежутка времени уже прошло несколько лет, данные основания представляются неактуальными.
Градостроительным кодексом определено лишь несколько допущений для осуществления выплат из средств компенсационного фонда саморегулируемой организации. Деньги могут быть возвращены если были ошибочно перечислены на счет СРО; перечислены для размещения средств компенсационного фонда СРО в целях его сохранения и увеличения; использованы для осуществления выплат в результате наступления солидарной ответственности по обязательствам своих членов, возникшим вследствие причинения вреда.

Вопрос:

Может ли член одной саморегулируемой организации медиаторов одновременно быть членом другой СРО той же отрасли, но расположенной в другом федеральном округе?

Ответ:

В силу ч. 4 ст. 5 Федерального закона №315 «О саморегулируемых организациях», субъект, осуществляющий определенный вид предпринимательской или профессиональной деятельности, может являться членом только одной саморегулируемой организации, объединяющей субъектов предпринимательской или профессиональной деятельности данного вида. Аналогичное правило предусмотрено и ч. 8 ст. 18 ФЗ №193 «Об альтернативной процедуре урегулирования споров с участием посредника (процедуре медиации)».

Таким образом, член саморегулируемой организации медиаторов не может одновременно состоять в другой СРО медиаторов, даже если такая организация расположена в другом федеральном округе, поскольку такое основание не предусмотрено законом в качестве исключения из общего правила.

Вернуть старый дизайн